Da Alessandro Pelliccioli | 17 ott 2026
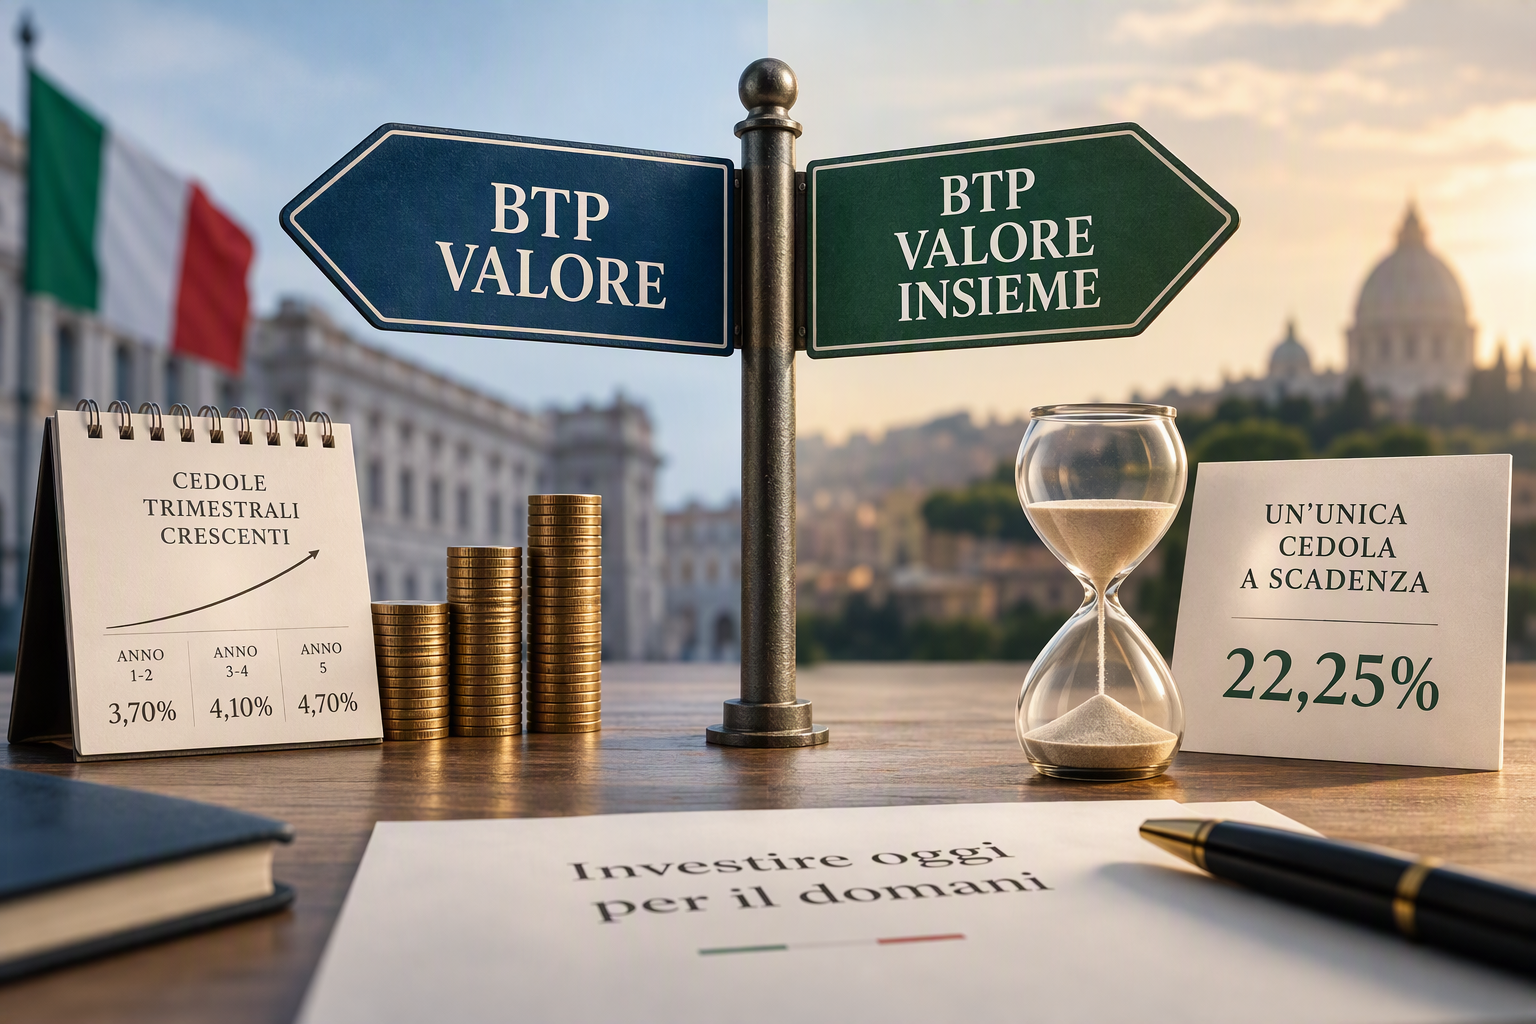
A prima vista la differenza tra i due titoli è semplice e riguarda le modalità di distribuzione delle cedole.
Il BTP Valore ha la classica struttura a cedole trimestrali crescenti (step-up): 3,70% i primi due anni, 4,10% il terzo e quarto e 4,70% l’ultimo anno; mentre il BTP Valore Insieme prevede un’unica cedola a scadenza pari al 22.25% del capitale. Questi i tassi minimi garantiti, che potrebbero essere rivisti al termine del collocamento, ma solo al rialzo.
In realtà la scelta tra le due versioni non incide soltanto su quando si riceve il rendimento, ma anche su aspetti meno evidenti come il reinvestimento delle cedole e il comportamento dei titoli sul mercato durante la loro vita.
Perché i due titoli sono considerati equivalenti?
Partiamo dal motivo per cui il ministero li indica come “equivalenti dal punto di vista finanziario”: il BTP Valore Insieme riconosce una cedola complessiva più elevata rispetto alla somma delle cedole del BTP Valore classico, eppure i due titoli sono presentati come equivalenti in termini di rendimento a scadenza.
Il motivo è legato al valore finanziario del tempo: ricevere una somma oggi non è equivalente a ricevere la stessa somma tra cinque anni. Per confrontare correttamente le due alternative non basta quindi sommare le cedole: occorre considerare anche quando vengono pagate e quale rendimento potrebbero generare una volta reinvestite.
Il reinvestimento delle cedole
Nel calcolo del rendimento a scadenza utilizzato per confrontare le diverse obbligazioni, si presume di reinvestire le cedole allo stesso rendimento, un’ipotesi che però nella realtà non è mai garantita e dà origine al cosiddetto rischio di reinvestimento.
Anche in uno scenario di tassi crescenti che favorirebbe il reinvestimento delle cedole a rendimenti via via più elevati, gli importi distribuiti sono relativamente contenuti e possono risultare difficili da reinvestire in modo efficiente, soprattutto se le operazioni comportano costi di negoziazione o altri oneri.
Va infine tenuto in considerazione che le cedole del BTP Valore vengono tassate al momento dell’incasso: ciò comporta che le somme eventualmente reinvestibili siano già al netto dell’imposta del 12,5%.
La cedola unica
La versione Insieme elimina questi elementi di potenziale inefficienza legati alla gestione delle cedole intermedie: l’intero capitale resta investito e i rendimenti maturano fino alla scadenza quando saranno corrisposti in un’unica soluzione, momento in cui sarà applicata anche qui la tassazione del 12,5%.
Da questo punto di vista lo strumento può risultare finanziariamente più efficiente, sia per l’assenza del rischio di reinvestimento, sia per l’effetto del differimento della tassazione degli interessi.
Naturalmente esiste anche il rovescio della medaglia: per cinque anni l’investitore non riceve alcun flusso finanziario intermedio.
Il prezzo sul mercato: l’impatto della duration e dei tassi di interesse
L’assenza di cedole periodiche ha un’altra conseguenza importante: poiché tutti gli interessi restano incorporati nel valore titolo senza essere distribuiti progressivamente, il prezzo del BTP Valore Insieme durante la sua vita sarà più sensibile alle variazioni dei tassi di interesse rispetto a quello del BTP Valore tradizionale.
In sostanza, nel BTP Valore classico, incassando le cedole nel corso della vita del titolo, l’investitore recupera una quota crescente del valore finanziario dell’investimento.
Nel BTP Valore Insieme, invece, gli interessi rimangono investiti fino alla scadenza e il recupero del valore finanziario dell’investimento si concentra quindi alla fine dei cinque anni. Questa diversa distribuzione dei flussi determina una duration più elevata e, di conseguenza, una maggiore sensibilità del prezzo alle variazioni dei tassi di interesse.
In termini pratici, a parità delle altre condizioni, il prezzo del BTP Valore Insieme tende a oscillare maggiormente rispetto a quello del BTP Valore tradizionale. Questa maggiore volatilità può avere un’importanza trascurabile per chi mantiene il titolo fino alla scadenza, ma può diventare rilevante nel caso si renda necessario vendere anticipatamente.
Proprio questa peculiarità potrebbe paradossalmente renderlo più interessante anche in ottica speculativa in un contesto di tassi in discesa, dato che il prezzo tenderebbe a beneficiare maggiormente della riduzione dei rendimenti di mercato.
Quale scegliere?
Riassumendo, la versione classica step-up permette di incassare cedole trimestrali crescenti, che possono essere utilizzate per le proprie esigenze oppure reinvestite. Inoltre, la minore duration comporta generalmente una sensibilità inferiore alle variazioni dei tassi di interesse. La disponibilità di questi flussi intermedi offre quindi maggiore flessibilità, ma comporta anche la necessità di decidere come gestirli e l’incertezza sui rendimenti ottenibili dal loro eventuale reinvestimento.
Chi sceglie il BTP Valore Insieme, invece, rinuncia ai flussi periodici e punta a massimizzare l’accumulo del capitale fino alla scadenza. Dovrà però avere la consapevolezza che un’eventuale uscita anticipata sarà maggiormente esposta alle oscillazioni di prezzo dovute all’andamento dei tassi.
La scelta, quindi, non dipende soltanto da quanto rende l’investimento, ma anche da come quel rendimento viene generato e distribuito nel tempo.
Il rendimento non è tutto
Al di là delle differenze tra le due emissioni, nella valutazione di un investimento in BTP Valore è importante considerare anche il peso complessivo dei titoli di Stato all’interno del proprio patrimonio. Concentrare una quota eccessiva dei propri investimenti sul debito di un unico emittente, in particolare su scadenze medio-lunghe, espone infatti il portafoglio a rischi specifici anche quando si tratta di titoli generalmente considerati poco rischiosi.
Un altro elemento fondamentale è l’inflazione. Per un’obbligazione a rendimento fisso, infatti, ciò che conta non è soltanto il rendimento nominale, ma anche il potere d’acquisto che si riuscirà a conservare nel tempo. Se l’inflazione risultasse più elevata del previsto, il rendimento reale dell’investimento potrebbe essere sensibilmente inferiore a quello atteso, fino a diventare negativo.
Sono aspetti che vanno valutati insieme alle caratteristiche del singolo titolo, perché un rendimento nominale interessante non è necessariamente sinonimo di un investimento adeguato alle proprie esigenze e ai propri obiettivi.